Tagesgeld erklärt: So funktioniert ein Tagesgeldkonto
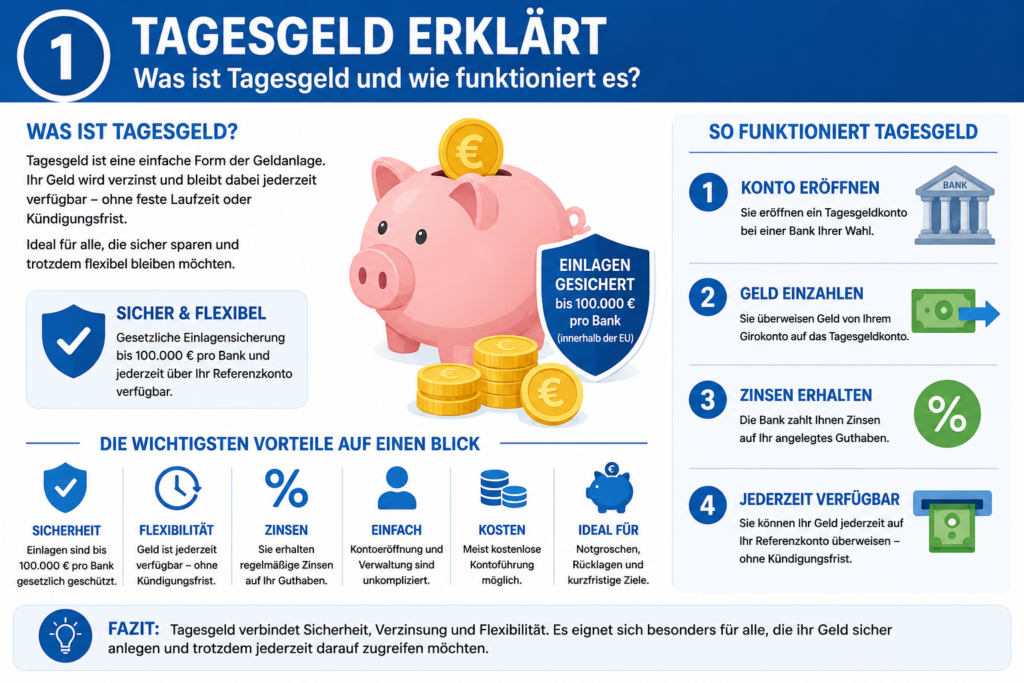
Ein Tagesgeldkonto ist eine einfache Form der Geldanlage, bei der Guthaben verzinst wird und trotzdem jederzeit verfügbar bleibt.
Anders als beim Festgeld gibt es hier keine feste Laufzeit. Als Sparer kann man Geld einzahlen, aber auch jederzeit wieder auf sein Referenzkonto zurücküberweisen.
Damit eignet sich Tagesgeld vor allem für Geld, das sicher angelegt werden soll, aber kurzfristig verfügbar bleiben muss.
Typische alltägliche Beispiele sind der Notgroschen, Rücklagen für unerwartete Ausgaben oder Geld, das erst zu einem späteren Zeitpunkt langfristig investiert werden soll.
Inhaltsverzeichnis
- Was ist Tagesgeld?
- Wie funktioniert Tagesgeld?
- Wie berechnet man die Zinsen beim Tagesgeld?
- Sind die Zinsen beim Tagesgeld garantiert?
- Wie sicher ist Tagesgeld?
- Welche Vorteile hat Tagesgeld?
- Welche Nachteile hat Tagesgeld?
- Für wen eignet sich Tagesgeld?
- Tagesgeld oder Girokonto?
- Tagesgeld oder Festgeld?
- Worauf sollte man beim Tagesgeldvergleich achten?
- Muss man Tagesgeldzinsen versteuern?
- Fazit: Tagesgeld ist vor allem eine flexible Geldreserve
Was ist Tagesgeld?
Tagesgeld ist ein verzinstes Bankguthaben ohne feste Laufzeit.
Die Bank legt für das Tagesgeldkonto einen variablen Zinssatz fest. Dieser kann sich während der Laufzeit ändern.
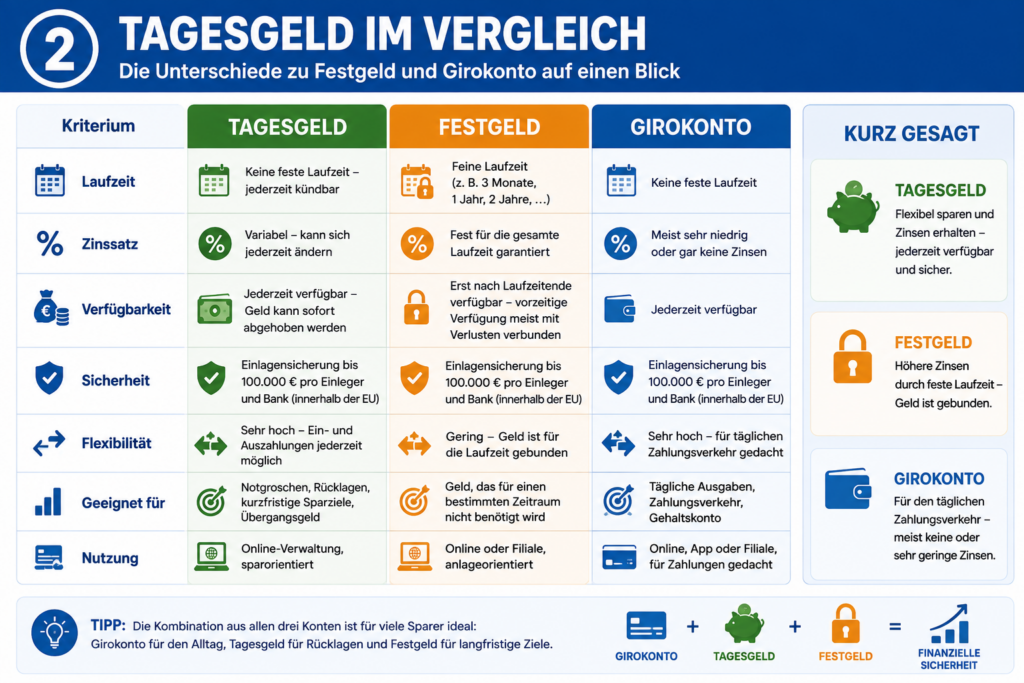
Hier liegt auch der Unterschied zum Festgeld: Beim Festgeld wird das Geld für einen vereinbarten Zeitraum angelegt und der Zinssatz ist üblicherweise für diesen Zeitraum festgeschrieben. Beim Tagesgeld steht dagegen die Flexibilität im Vordergrund. Man kann jederzeit auf das Geld zugreifen.
Ein Tagesgeldkonto wird normalerweise nicht für den alltäglichen Zahlungsverkehr verwendet. Überweisungen, Lastschriften oder Kartenzahlungen sind in der Regel nicht vorgesehen.
Auszahlungen erfolgen stattdessen über ein hinterlegtes Referenzkonto. In den meisten Fällen handelt es sich dabei um das eigene Girokonto.
Wie funktioniert Tagesgeld?
Das Grundprinzip ist unkompliziert:
- Man eröffnet ein Tagesgeldkonto bei einer Bank.
- Man überweist Geld vom Girokonto auf das Tagesgeldkonto.
- Die Bank verzinst das vorhandene Guthaben.
- Benötigt man das Geld wieder, kann man es auf sein Referenzkonto überweisen.
Eine Kündigungsfrist gibt es bei echten Tagesgeldkonten nicht.
Wie berechnet man die Zinsen beim Tagesgeld?
Die Banken geben Tagesgeldzinsen normalerweise als Jahreszinssatz – „% p. a.“ – an.
Als Beispiel:
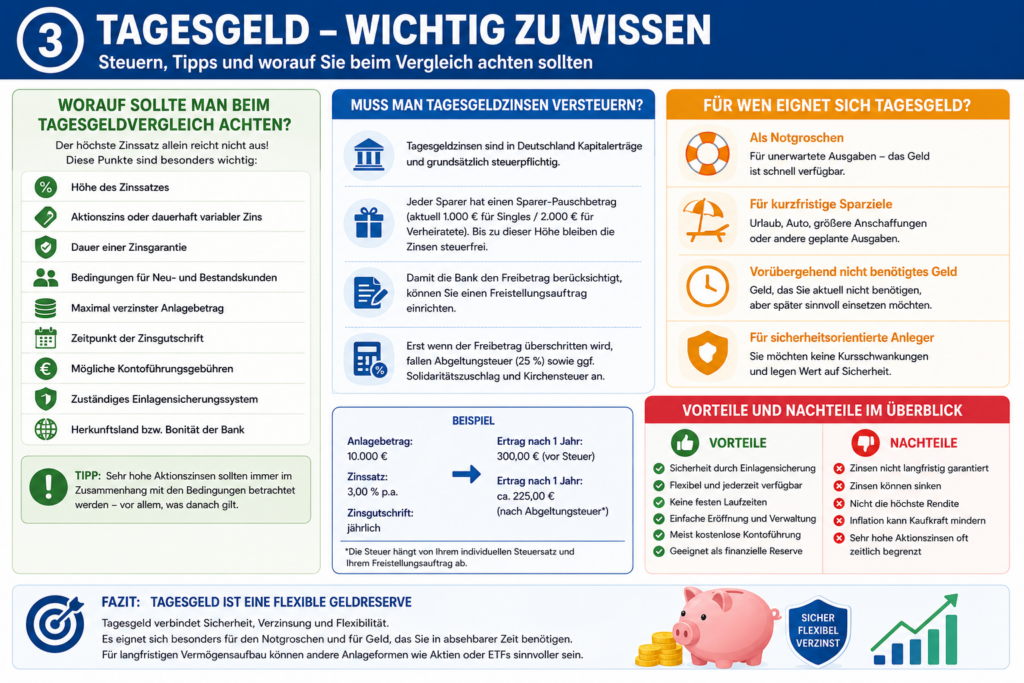
Wer 10.000 Euro zu 3,00 % Zinsen pro Jahr anlegt und diesen Zinssatz ein komplettes Jahr erhält, bekommt rechnerisch:
Guthaben nach einem Jahr vor Steuern: 10.300 €
In der Praxis kann das Ergebnis abweichen.
Tagesgeldzinsen sind variabel und können von der Bank jederzeit angehoben oder gesenkt werden. Außerdem unterscheiden sich die Banken darin, wann die Zinsen gutgeschrieben werden – beispielsweise monatlich, vierteljährlich oder jährlich. Auch tägliche Zinsgutschriften existieren auf dem Tagesgeld-Markt.
Sind die Zinsen beim Tagesgeld garantiert?
Nicht dauerhaft. Einer der wichtigsten Unterschiede zwischen Tagesgeld und Festgeld besteht darin, dass der Tagesgeldzins normalerweise variabel ist.
Eine Bank kann ihren Zinssatz daher verändern.
Besonders bei Neukundenangeboten ist das wichtig.
Manche Banken bieten beispielsweise für die ersten drei, sechs oder zwölf Monate einen höheren Aktionszins. Anschließend gilt der meist deutlich niedrigere variable Standardzins.
Beim Vergleich sollte deshalb nicht nur auf einen hohen Werbezins geachtet werden. Die Dauer der Zinsgarantie ist ebenso wichtig. Ebenfalls entscheidend ist der Zinssatz für Bestandskunden, nachdem der Werbezins ausgelaufen ist.
Wie sicher ist Tagesgeld?
Tagesgeld zählt grundsätzlich zu den vergleichsweise sicheren Geldanlagen, weil es sich um eine Bankeinlage und nicht um eine Anlage mit schwankendem Börsenkurs handelt.
Innerhalb der Europäischen Union sind Bankeinlagen im Rahmen der gesetzlichen Einlagensicherung grundsätzlich bis zu 100.000 Euro pro Einleger und Bank geschützt. In bestimmten gesetzlich definierten Fällen kann vorübergehend ein höherer Schutz bestehen.
Wer größere Beträge als 100.000 Euro als Tagesgeld halten möchte, kann deshalb überlegen, das Geld auf mehrere Banken zu verteilen.
Welche Vorteile hat Tagesgeld?
Der größte Vorteil von Tagesgeld ist die Kombination aus Sicherheit und Flexibilität. Das Guthaben ist nicht über Jahre gebunden und kann trotzdem Zinsen erwirtschaften.
Weitere Vorteile sind:
- keine Kursschwankungen wie bei Aktien oder ETFs,
- normalerweise keine feste Laufzeit,
- kurzfristige Verfügbarkeit des Guthabens,
- einfache Kontoeröffnung und Verwaltung,
- gesetzliche Einlagensicherung innerhalb der geltenden Grenzen und
- meist kostenlose Kontoführung.
Gerade als finanzielle Reserve kann Tagesgeld deshalb sinnvoll sein.
Welche Nachteile hat Tagesgeld?
Tagesgeld hat allerdings auch Nachteile.
Der Zinssatz ist normalerweise nicht langfristig garantiert. Sinkt das allgemeine Zinsniveau, können Banken ihre Tagesgeldzinsen entsprechend reduzieren.
Außerdem ist Tagesgeld für einen langfristigen Vermögensaufbau nicht zwangsläufig die ertragreichste Anlageform. Aktien und breit gestreute Aktien-ETFs bieten langfristig höhere Renditechancen, gehen dafür aber auch mit Kurs- und Verlustrisiken einher.
Hinzu kommt die Inflation: Liegt die Inflationsrate oberhalb des Tagesgeldzinses, verliert das angelegte Geld trotz der Zinsen real an Kaufkraft. Legt man Tagesgeld beispielsweise zu 1,00 % an, während die Inflation deutlich höher liegt, sinkt die reale Kaufkraft des Guthabens.
Für wen eignet sich Tagesgeld?
Tagesgeld kann für unterschiedlichste Zwecke eingesetzt werden.
Notgroschen
Eine häufige Verwendung ist die finanzielle Reserve für unerwartete Ausgaben. Geht beispielsweise das Auto oder die Waschmaschine kaputt, steht das Geld kurzfristig zur Verfügung.
Kurzfristige Sparziele
Auch Geld für einen Urlaub, ein Auto, eine größere Anschaffung oder andere absehbare Ausgaben kann auf einem Tagesgeldkonto geparkt werden.
Vorübergehend nicht benötigtes Geld
Wer einen größeren Geldbetrag erhält und noch nicht entschieden hat, wie dieser langfristig angelegt werden soll, kann ihn vorübergehend auf einem Tagesgeldkonto aufbewahren.
Sicherheitsorientierte Anleger
Wer keine Kursschwankungen akzeptieren möchte, findet im Tagesgeld eine leicht verständliche Alternative zu kapitalmarktabhängigen Anlagen – muss dafür allerdings auf deren höhere langfristige Renditechancen verzichten.
Tagesgeld oder Girokonto?
Geld auf dem Girokonto ist ebenfalls jederzeit verfügbar. Allerdings werden viele Girokonten gar nicht oder nur sehr gering verzinst.
Ein Tagesgeldkonto kann deshalb als Ergänzung zum Girokonto dienen.
Auf dem Girokonto verbleibt das Geld für laufende Ausgaben. Überschüssiges Guthaben und kurzfristige Rücklagen können auf dem Tagesgeldkonto verzinst werden.
Mittlerweile existieren allerdings auch höher verzinste Girokonten auf dem Markt. Viele Anleger schätzen es aber, dass das Tagesgeldkonto nicht für den allgemeinen Zahlungsverkehr vorgesehen ist. Das kann zudem helfen, Rücklagen vom alltäglichen Ausgabenkonto zu trennen.
Tagesgeld oder Festgeld?
Die Entscheidung hängt vor allem davon ab, wann das Geld wieder benötigt wird.
Tagesgeld bietet hohe Flexibilität und einen variablen Zinssatz.
Festgeld bindet das Kapital dagegen für eine vereinbarte Laufzeit. Dafür steht der Zinssatz normalerweise bereits bei Vertragsabschluss für die gesamte Laufzeit fest.
Wer sicher weiß, dass ein bestimmter Geldbetrag für längere Zeit nicht benötigt wird, kann deshalb auch Festgeld in Betracht ziehen. Für den Notgroschen ist Tagesgeld aufgrund der besseren Verfügbarkeit meist geeigneter.
Über Festgeld kann während der Laufzeit grundsätzlich nicht frei verfügt werden. Eine vorzeitige Auflösung ist regelmäßig nur unter bestimmten Voraussetzungen beziehungsweise mit Zustimmung der Bank möglich.
Worauf sollte man beim Tagesgeldvergleich achten?
Der höchste Tagesgeldzins allein sagt noch nicht aus, welches Tagesgeldangebot am besten geeignet ist. Zu berücksichtigen sind insbesondere:
- Höhe des Zinssatzes,
- Aktionszins oder dauerhaft variabler Zins,
- Dauer einer Zinsgarantie,
- Bedingungen für Neu- und Bestandskunden,
- maximal verzinster Anlagebetrag,
- Zeitpunkt der Zinsgutschrift,
- mögliche Kontoführungsgebühren,
- zuständiges Einlagensicherungssystem und
- Herkunftsland beziehungsweise Bonität der Bank.
Gerade sehr hohe Aktionszinsen sollte man deshalb im Zusammenhang mit den dazugehörigen Bedingungen betrachten.
Muss man Tagesgeldzinsen versteuern?
Grundsätzlich gehören Tagesgeldzinsen in Deutschland zu den Kapitalerträgen.
Kapitalerträge können jedoch bis zur Höhe des jeweils geltenden Sparer-Pauschbetrags steuerfrei bleiben. Damit die Bank diesen bereits beim Steuerabzug berücksichtigt, kann ein Freistellungsauftrag eingerichtet werden.
Erst soweit die entsprechenden Freibeträge ausgeschöpft sind, werden grundsätzlich Abgeltungsteuer und gegebenenfalls Solidaritätszuschlag sowie Kirchensteuer relevant.
Fazit: Tagesgeld ist vor allem eine flexible Geldreserve
Tagesgeld verbindet drei wichtige Eigenschaften: Verzinsung, vergleichsweise hohe Sicherheit und kurzfristige Verfügbarkeit.
Es eignet sich deshalb besonders für den Notgroschen und für Geld, das in absehbarer Zeit benötigt wird. Für den langfristigen Vermögensaufbau können dagegen andere Anlageformen höhere Renditechancen bieten.
Da sich Tagesgeldzinsen jederzeit verändern können, lohnt es sich, die Konditionen verschiedener Banken regelmäßig miteinander zu vergleichen und dabei nicht nur auf den unmittelbar höchsten Tagesgeldzins zu schauen.